Una guida pratica per capire uno dei grafici più importanti della finanza globale senza formule, senza gergo tecnico.
Cos’è la curva dei rendimenti?
Quando uno Stato (o un’azienda) ha bisogno di soldi, li chiede in prestito emettendo delle obbligazioni.
Tu compri un’obbligazione, e in cambio ricevi degli interessi periodici — chiamati cedole — più il
rimborso del capitale alla scadenza.
Il rendimento è la percentuale annua che guadagni su quel prestito. E qui entra in gioco la domanda
chiave: per quanto tempo stai prestando i tuoi soldi?
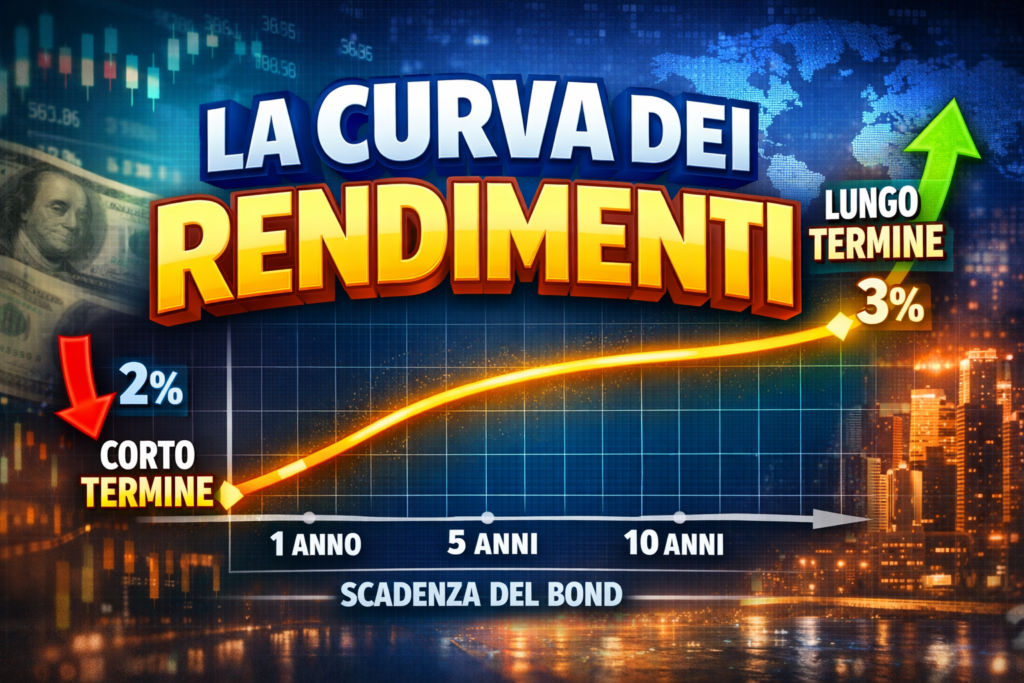
La curva dei rendimenti è semplicemente un grafico che mette insieme tutti questi prestiti — da quelli
brevissimi (6 mesi) a quelli lunghissimi (30 anni) — e mostra quanto rende ciascuno. La sua forma ci
racconta moltissimo sullo stato di salute dell’economia.
■ L’ANALOGIA DEL PRESTITO ALL’AMICO
Immagina di prestare 1.000 € a un amico. Se te li restituisce la settimana prossima, ti basta un piccolo
extra. Se invece devi aspettare 10 anni, vuoi essere compensato di più — perché nel frattempo possono
succedere molte cose (inflazione, imprevisti, cambi di situazione). Questo ragionamento è esattamente
quello della curva dei rendimenti.
Le quattro forme della curva
La curva non ha sempre la stessa forma. Cambia nel tempo e ogni forma racconta una storia diversa
sull’economia e sulle aspettative del mercato. Ecco le tre più importanti.


La curva USA oggi (febbraio 2026)
Guardando il grafico attuale dei Treasury americani, emergono tre messaggi chiari.
■ La curva si sta normalizzando
Rispetto a un anno fa, quando era quasi piatta o invertita, oggi la curva ha ripreso la sua forma sana:
bassa a sinistra (tassi brevi intorno al 3,5%) e crescente verso destra (tassi lunghi intorno al 4,7%). Il
mercato ha smesso di temere una recessione imminente.
■ I tassi brevi sono scesi
La Federal Reserve ha iniziato a tagliare i tassi a breve termine. I titoli a 6 mesi e 1 anno rendono oggi
circa il 3,5-3,6%, contro il 4,3-4,5% di un anno fa. Questo è il segnale più chiaro che la politica monetaria
restrittiva dell’era anti-inflazione sta allentandosi.
■■ I tassi lunghi restano elevati
I titoli a 20-30 anni rendono ancora intorno al 4,7%. Il mercato non è ancora convinto che l’inflazione sia
definitivamente sconfitta nel lungo periodo, e chiede quindi un premio più alto per prestare soldi a trent’anni.
E se la Fed alzasse i tassi?
Non è lo scenario atteso dai mercati, ma non è nemmeno impossibile — specialmente se l’inflazione
dovesse riaccelerare per via di nuovi dazi o rialzi energetici. Cosa succederebbe alla curva?
Effetto immediato: la parte sinistra sale
I tassi a breve termine sono molto sensibili alle decisioni della Fed. I bond a 6 mesi, 1 anno e 2 anni
salirebbero rapidamente, perché scadono presto e vengono “rimpiazzati” ai nuovi tassi.
Due scenari possibili
Scenario 1 — Curva torna invertita
La parte breve sale molto più della parte lunga. Il
mercato interpreta la mossa come una reazione di
emergenza contro un’inflazione fuori controllo.
Torna la paura di recessione.
Scenario 2 — Curva si alza uniformemente
Tutti i tassi salgono mantenendo la pendenza
attuale. Succederebbe se il mercato leggesse
l’aumento come una mossa preventiva e credibile.
Meno panico, ma mutui e finanziamenti diventano
più cari.
Gli effetti concreti sarebbero immediati: i mutui a tasso variabile diventerebbero più cari, il dollaro si
rafforzerebbe, le aziende con molti debiti a breve si troverebbero in difficoltà, e i mercati azionari
tenderebbero a scendere, almeno nel breve periodo.