Quando i Conti non Tornano più.
C’è un numero che dovrebbe tenere svegli la notte più di qualsiasi titolo di giornale. È 36.000 miliardi di dollari, il debito pubblico degli Stati Uniti. Un numero così grande da essere quasi astratto, eppure così concreto da condizionare ogni singola decisione di politica estera americana degli ultimi anni. E se si vuole davvero capire cosa sta succedendo nel mondo, dall’Iran alla Groenlandia, da Maduro alla Palestina, bisogna partire da lì.
Dal 2022 in poi: quando il debito ha smesso di essere sostenibile
Per decenni gli Stati Uniti hanno vissuto in un mondo di tassi vicini allo zero, dove indebitarsi non costava quasi nulla. Il debito cresceva, certo, ma il costo per tenerlo in piedi era gestibile. Poi è arrivato il 2022.
La Fed, costretta a combattere un’inflazione che non si vedeva dagli anni Ottanta, ha iniziato il ciclo di rialzi più aggressivo degli ultimi quarant’anni, portando i tassi dal quasi zero al 5,25%-5,50% nel giro di poco più di un anno. Quello che sembrava un problema astratto è diventato brutalmente concreto: ogni volta che il Tesoro americano emette nuovi titoli per rifinanziare il debito esistente, lo fa a tassi enormemente più alti rispetto al passato.
Il risultato è che oggi la spesa per interessi sul debito ha superato i 1.000 miliardi di dollari annui, sorpassando per la prima volta nella storia persino il budget della difesa. Gli Stati Uniti spendono più per pagare gli interessi sul proprio debito che per mantenere l’esercito più potente del mondo. Quando si capisce questo, molte cose tornano al loro posto.
La guerra come strumento, non come obiettivo
Qui arriviamo al punto che trovo più interessante, e che i mercati sembrano non voler guardare troppo da vicino.
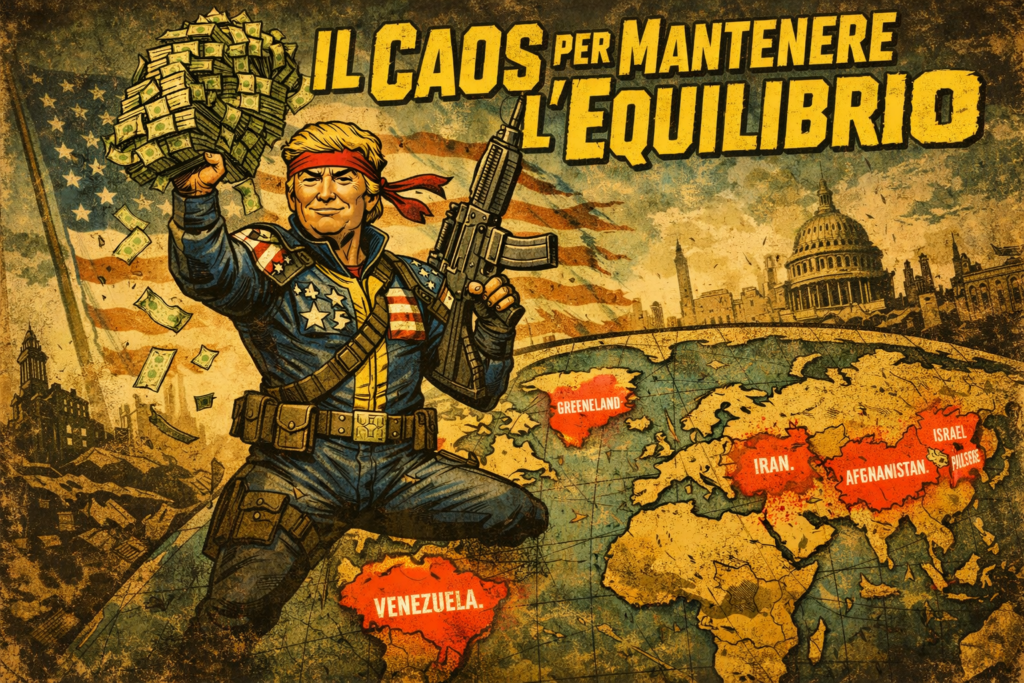
Osservate gli ultimi anni di politica estera americana con un po’ di distanza. Groenlandia, le tensioni con Maduro in Venezuela, l’operazione in Iran, il dossier palestinese. Cosa hanno in comune? Sono tutte vicende che si accendono e si spengono nel giro di giorni, spesso concentrate nel fine settimana, quasi sempre risolte o congelate prima che i mercati aprano il lunedì mattina. Non è una coincidenza, è una scelta.
Washington ha capito una cosa fondamentale: le crisi geopolitiche che durano troppo diventano un problema finanziario. I mercati tollerano lo shock, non tollerano l’incertezza prolungata. Un’operazione militare lampo genera titoli, muove i prezzi del petrolio per qualche seduta, e poi si assorbe. Una guerra lunga, invece, alimenta l’inflazione, interrompe le catene di fornitura, deteriora i rapporti commerciali e, soprattutto, costa. Costa in termini di bilancio, costa in termini di credibilità sui mercati dei capitali, costa in termini di pressione sui tassi.
Perché l’Afghanistan non si può più permettere
C’è un prima e un dopo nella storia militare americana, e il confine è proprio l’Afghanistan. Vent’anni di conflitto, oltre 2.000 miliardi di dollari spesi, un’inflazione contenuta solo grazie a un contesto globale di tassi a zero. Quello scenario non esiste più.
Oggi uno scenario Afghanistan, ovvero un conflitto lungo, costoso, senza un’uscita chiara, si scontrerebbe con un contesto completamente diverso: tassi ancora elevati, debito già esplosivo, un’inflazione che si è dimostrata molto più vischiosa del previsto e mercati finanziari che non hanno più la pazienza di dieci anni fa. Il costo di finanziamento di una guerra lunga, in questo ambiente, sarebbe insostenibile. Non militarmente, finanziariamente.
Ed è per questo che la dottrina militare americana, pur senza dirlo apertamente, si è evoluta verso quello che potremmo chiamare il modello “weekend operation”: interventi chirurgici, dalla durata controllata, progettati per ottenere un risultato politico senza aprire un fronte che possa diventare cronico.
Le guerre brevi non sono gratis: inflazione e commercio
Attenzione però a non leggere questa evoluzione come una buona notizia per i mercati. Le guerre brevi non creano le crisi devastanti di quelle lunghe, ma hanno un costo preciso e spesso sottovalutato.
Il primo è l’inflazione. Ogni tensione geopolitica, anche se risolta rapidamente, lascia una scia sui prezzi delle materie prime. Il petrolio sale, il gas sale, i costi di trasporto salgono. Se queste fiammate si moltiplicano nel tempo, anche se nessuna singola crisi è definitiva, l’effetto cumulativo sull’inflazione diventa rilevante. È esattamente quello che stiamo vivendo: non una crisi inflazionistica unica, ma una sequenza di pressioni che si sovrappongono e non si smaltiscono mai completamente.
Il secondo è la frammentazione commerciale. Ogni crisi, anche breve, lascia dietro di sé diffidenza, rinegoziazioni di contratti, deviazioni nelle rotte commerciali, nuove alleanze e nuove esclusioni. Il commercio globale non funziona solo su accordi formali, funziona su fiducia e prevedibilità. E la prevedibilità, negli ultimi anni, è diventata merce rara.
Il paradosso americano: armato e indebitato
Ed eccoci al nodo centrale. Gli Stati Uniti si trovano in una posizione che non ha precedenti storici recenti: sono la potenza militare dominante del pianeta, ma anche il debitore più esposto al rialzo dei tassi. Ogni punto percentuale in più sui tassi di interesse aggiunge decine di miliardi alla spesa per interessi. Ogni crisi geopolitica che alimenta l’inflazione rende più difficile per la Fed tagliare. Ogni taglio rimandato aumenta il costo del debito.
È un circolo che si autoalimenta, e la cosa straordinaria è che i mercati lo guardano ogni giorno senza che il suo peso complessivo venga mai pienamente prezzato. Si guarda la singola crisi, il singolo dato sull’inflazione, la singola riunione della Fed. Raramente si guarda il quadro intero.
Il quadro intero dice che la prima economia del mondo sta pagando più di 1.000 miliardi l’anno solo di interessi, che il suo debito cresce più velocemente del suo PIL, che la sua politica estera è sempre più vincolata dalla necessità di non aprire fronti costosi, e che ogni fiammata inflazionistica, ovunque nel mondo, si trasforma in un problema direttamente sul bilancio federale americano.
Cosa significa per i portafogli
Chi investe non può permettersi di guardare la geopolitica come uno spettatore. Deve chiedersi: questa crisi è strutturale o è “weekend”? Alimenta inflazione o la assorbe? Indebolisce i rapporti commerciali di lungo periodo o è solo rumore?
Le crisi che sembrano rumore spesso lasciano tracce più profonde di quanto non appaia. L’inflazione americana che non riesce a scendere sotto il 3% non è un caso, è l’effetto cumulativo di anni di tensioni geopolitiche che si sommano, di catene di fornitura che non si sono mai del tutto ricostruite, di un debito che pesa sui tassi e dei tassi che pesano sull’economia reale.
Chi aveva già capito che questo contesto richiedeva un approccio diverso alla costruzione del portafoglio, con un’attenzione particolare alle asset class che si comportano bene in ambienti inflazionistici, sta guardando questi sviluppi con la calma di chi non si trova a rincorrere eventi già accaduti.
Una riflessione finale
La storia insegna che i grandi cambiamenti nei mercati non arrivano mai da un singolo evento, ma dalla convergenza di forze che erano già in movimento da tempo. Il debito americano, la fine dell’era dei tassi zero, la nuova dottrina militare “light”, la frammentazione commerciale globale: sono tutte forze già in atto da anni.
Siamo nel momento in cui queste forze convergono. E i mercati, come sempre, stanno cercando di guardare da un’altra parte finché possono.